线上线下一体化的房产交易和服务平台贝壳控股有限公司(贝壳,纽交所代码:BEKE;香港联交所代号:2423)今日公布其截至2026年9月30日止第三季度未经审计财务业绩。财报显示,贝壳2026年前9个月营收为644.21亿(约96亿美元)。
贝壳2026年前9个月毛利为174亿(约25.95亿美元),运营利润为67.62亿(约10亿美元),净利为60.73亿元(约9.06亿美元)。

贝壳2026年第三季度营收为210亿元(31亿美元),净利为21.95亿元(约3.27亿美元),同比增加193.9%;经调整净利润为26亿元(3.89亿美元),同比增加102.6%。
贝壳2026年第三季度总交易额为7,697亿元(1,148亿美元),同比增加4.5%。存量房交易的总交易额为5,209亿元(777亿美元),同比增加3.0%。新房交易的总交易额为2,068亿元(308亿美元),同比增加5.3%。
截至2026年9月30日,贝壳门店数量为60,533家,较上年同期下降1.4%。截至2026年9月30日活跃门店数量为57,545家,较上年同期下降2.5%。
截至2026年9月30日,贝壳经纪人数量为545,816名,较上年同期基本持平。截至2026年9月30日活跃经纪人数量为450,724名,较上年同期下降4.4%。
贝壳2026年第三季度的移动月活跃用户平均为4,450万名,而2025年同期为4,930万名。
存量房盘活正成为贝壳新增长引擎,全线业务表现均有提升。三季度,存量房、新房双双连续增长,带动总交易额(GTV)达7697亿元,同比增长4.5%。其中,平台人效、店效提升,带动二手房成交单量同比增长14%。家装前端签约规模开始修复,三季度合同额同比增长5%;租赁总在管房源量超83万套,同比增长约25%。
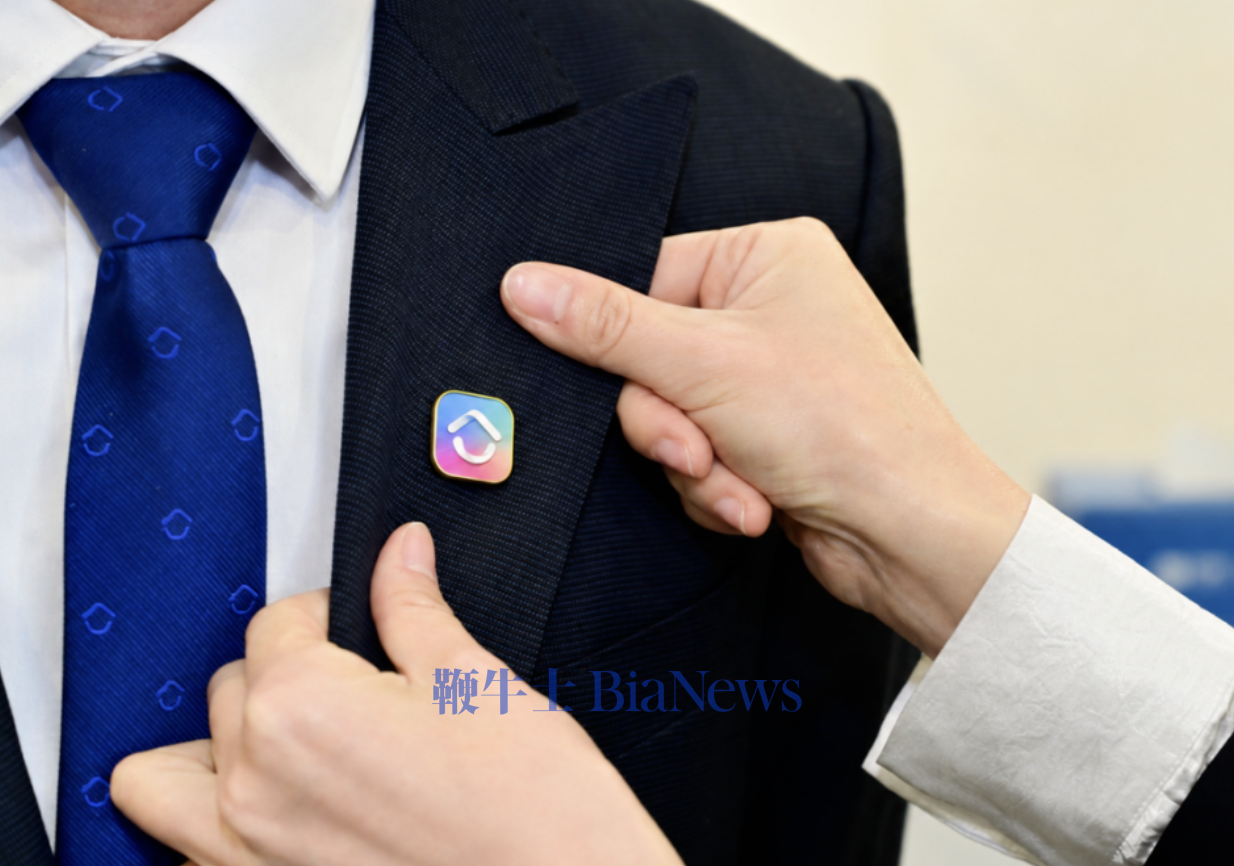
上周,贝壳于25周年司庆日宣布启用全新品牌Logo,使命“有尊严的服务者,更美好的居住”保持不变,确立“以专业,陪伴家的每一程”的愿景,并将“贝壳找房”APP更名为“贝壳”APP。进一步明确以买卖租装住的专业服务、陪伴家的全生命周期每一程的战略方向。
贝壳董事会主席兼CEO彭永东表示:“2026年第三季度,公司的经营效率持续提升,以消费者为中心的组织变革也取得初步进展。我们正从消费者的真实需求出发,在一线识别问题,通过跨业务的专业协作和AI应用探索解决方案,并将有效的实践沉淀为可持续的服务能力。这些实践正推动本公司从规模驱动的增长,走向以品质服务和服务者效率提升驱动的增长。”
“面向未来,我们将藉进一步完善专业支持、协作和激励机制,使优质的专业服务在更多场景中持续产生,帮助消费者更好地作出居住决策。我们将通过客户反馈和经营结果不断检验并迭代这些实践,推动客户价值的创造和服务效率的提升转化为高质量增长,为所有利益相关方创造长期价值。”
贝壳执行董事兼首席财务官徐涛表示,“第三季度,我们继续围绕客户价值提升经营能力,依托前期调整形成的精简高效的成本费用结构,将经营效率的提升持续转化为盈利能力的改善。第三季度,经调整净利润同比增长102.6%至2,605百万元,经调整净利润率为12.4%,同比提升6.8个百分点。各主营业务的贡献利润率均实现同比提升,带动毛利率同比提高6.3个百分点至27.7%;同时,经营费用同比下降22.4%。”
“第三季度,我们斥资约1.62亿美元回购股份。今年截至第三季度末,我们累计回购约6.09亿美元,回购股数约占2025年12月31日本公司已发行股份总数的3.2%。展望未来,我们将继续聚焦客户体验与服务效率提升,坚持分阶段投入、快速验证,推动业务可持续增长,为股东创造长期价值。”
贝壳Q3营收210亿 同比降8.9%
贝壳2026年第三季度净收入为210亿元(31亿美元),较上年同期的231亿元下降8.9%至210亿元(31亿美元),主要由于家装家居及房屋租赁服务的净收入减少,部分被贝联门店单店产出能力提升所带动的新房及存量房交易的净收入增加所抵销。
贝壳2026年第三季度存量房业务的净收入为61亿元(9亿美元),较上年同期的60亿元增加1.8%,主要由于存量房交易的总交易额由2025年同期的5,056亿元增加3.0%至2026年第三季度的5,209亿元(777亿美元)。
贝壳2026年第三季度新房业务的净收入为68亿元(10亿美元),较上年同期的66亿增长2.9%,主要由于新房交易的总交易额为2,068亿元(308亿美元),较上年同期的1,963亿元增加5.3%。
贝壳2026年第三季家装家居的净收入为33亿元(5亿美元),较上年同期的43亿下降22.9%,主要受过往期间总交易额较低带来的递延收入影响,乃由于公司主动优化获客渠道组合并放缓若干非经纪渠道的推进步伐。
贝壳2026年第三季度房屋租赁服务的净收入为43亿元(6亿美元),较上年同期的57亿元下降25.4%,主要由于省心租业务下新产品模式占比增加的影响。在此新模式下,收入是根据来自两个来源的净服务费来确认的:(1)为促成业主和租户之间的租赁协议签署而赚取的佣金;及(2)在整个租赁期内提供租赁期管理服务的费用。该减少部分被省心租业务下的租赁房源数目增加所抵销。
贝壳2026年第三季度新兴业务及其他的净收入为4.74亿元(约7100万美元),较上年同期的4亿元增长19.8%,主要由于金融服务的收入增加。
盘活存量房正成为贝壳新增长引擎
自2026年3月底提出“以消费者为中心”的战略变革以来,贝壳一系列改革举措持续落地。贝壳正在形成更有深度、更有针对性的专业服务,帮助业主卖得更快、帮助买家选得更准。
贝壳称,内容也是专业服务的一部分。贝壳推动管理者和优秀经纪人,把房源卖点、市场情况、居住体验以及判断依据和不同选择的利弊做成内容,把专业“说出来”。在北京,核心社区卖方经纪人的内容矩阵已覆盖4,000多个账号,累计发布14万条内容。
在卖方侧,“小区开放日”“诚意卖”应用区域持续扩大,并上线前期面向业主的“安住”APP。通过安住APP,业主可实时查看自家房源的销售进展和同类房源的市场表现,可主动向潜在买家发出看房邀约。在全国试点区域,10月使用安住的库存房源月去化率为6.4%,是同期大盘去化率的2倍以上。
同时,贝壳推动经纪人向居住服务顾问转变。北京链家从7月起联合被窝整装设计师,为在售房源的主力户型制定改造方案,让客户在买房时就能判断这套房能否满足未来的居住需要。到9月,签约前就确认装修委托意向的客户占比,从18%提升到65%。试点区域二手成交同时签约家装的比例,相比北京平均水平提升近3个百分点。
房源、客户和服务者之间的匹配机制也在改善。利用前端OSA(在线服务助手),通过AI与人工协同承接前期咨询、澄清需求,再衔接经纪人的线下带看与交易服务。在北京,三季度经OSA识别和培育的准客,截至10月29日累计转成交率达2.7%,为同期大盘商机的转成交率的8倍以上。贝壳也正培育楼盘主理人角色,让深耕小区的经纪人把房屋特点和真实居住体验讲清楚。截至10月底,北京已选出2,800多位二手楼盘主理人。
通过整合买、卖、租、装业务重构服务链,变革200多天,存量房盘活正成贝壳新增长引擎。
贝壳Q3成本152亿 同比降16%
贝壳2026年第三季度营业成本为152亿元(23亿美元),较上年同期的181亿元下降16.3%。
贝壳Q3毛利58亿 毛利率27.7%
贝壳2026年第三季度毛利为58亿元(9亿美元),较上年同期的49亿元增长18%,毛利率由2025年同期的21.4%上升至2026年第三季度的27.7%,主要由于所有主要分部的贡献利润率均有所提升。
贝壳Q3费用34亿 同比降22.4%
贝壳2026年第三季度费用为34亿元(5亿美元),较上年同期的43亿下降22.4%,主要由于公司先前进行的成本优化举措。
其中,贝壳2026年第三季度一般及行政费用为16亿元(2亿美元),较上年同期的19亿元下降14.2%;销售和市场费用为13亿元(2亿美元),较上年同期的17亿元下降27.5%。
贝壳Q3经营利润24.63亿 运营利润率11.7%
贝壳2026年第三季度经营利润为24.63亿元(3.67亿美元),而2025年同期经营利润为6.08亿;经营利润率为11.7%,上年同期为2.6%,主要由于毛利率上升及经营杠杆有所改善。
贝壳2026年第三季度经调整经营利润为28.83亿元(4.3亿美元),而2025年同期为11.7亿元。2026年第三季度经调整经营利润率为13.7%,而2025年同期为5.1%。
贝壳2026年第三季度经调整EBITDA为33.86亿元(5.05亿美元),而2025年同期为19.22亿元。
贝壳Q3经调整净利26亿现金640亿元
贝壳2026年第三季度净利润为21.95亿(约3.27亿美元),较上年同期的7.47亿增长193.9%;经调整净利为26.05亿(约3.89亿美元),较上年同期电动12.86亿增长102.6%。
截至2026年9月30日,贝壳持有的现金、现金等价物、受限资金和短期投资合计结余为640亿元(95亿美元)。(雷递)


 京公网安备 11011402013531号